

Introduction : Après un point bas en juillet, des fluctuations en août et un rebond en septembre, les prix du glutamate monosodique (MSG) se sont redressés par rapport à leurs plus bas niveaux au cours du troisième trimestre. Fin septembre, une baisse des stocks des chaînes, combinée à un réapprovisionnement concentré avant les deux grandes fêtes, a entraîné une hausse périodique de la demande. Pendant ce temps, confrontés à des pertes, les principaux fabricants sont parvenus à un consensus pour faire monter les prix, accélérant ainsi la tendance à la hausse. À l’approche du quatrième trimestre, le marché du MSG est confronté à un paysage fondamental caractérisé par une reprise régulière de l’offre, une résilience persistante de la demande et un soutien neutre des coûts. La lutte acharnée entre l’offre et la demande devrait s’intensifier ; les prix devraient augmenter dans un premier temps avant de se stabiliser dans une fourchette limitée, le prix moyen du marché tendant à être supérieur à celui du troisième trimestre.
Ayant atteint leur point bas en juillet, fluctuant en août et rebondissant en septembre, les prix du MSG ont connu une reprise par rapport aux plus bas du troisième trimestre.
Au troisième trimestre 2026, le marché du glutamate monosodique (MSG) est passé d’un déclin à une période de fluctuation suivie d’un mouvement à la hausse. Les prix ont connu une volatilité importante, les spécifications des produits traditionnels à mailles 40/50/60 ayant augmenté de 300 à 350 yuans/tonne au cours du trimestre. Juillet, saison creuse traditionnelle, a été marqué par un manque persistant de nouvelles commandes en aval, les utilisateurs finaux limitant leurs achats aux seuls besoins essentiels. Poussés par un déséquilibre entre l’offre et la demande, les producteurs de MSG se sont livrés une concurrence agressive pour les commandes, entraînant une baisse progressive des prix. Début août, les principaux fabricants ont signalé des hausses de prix ; cependant, en raison d'un sentiment incohérent concernant le soutien des prix parmi les acteurs du marché et des niveaux de stocks élevés dans l'ensemble du canal de distribution, le marché a été confronté à un scénario « prix en hausse, volume faible ». Faute d’une dynamique haussière suffisante, les prix ont rapidement repris leur tendance à la baisse. Cette baisse a persisté jusqu'à fin septembre, lorsqu'une réduction des stocks dans les canaux, combinée à une vague concentrée de réapprovisionnement en aval avant les deux grandes fêtes, a conduit à une reprise temporaire de la demande. En outre, alors que les principaux producteurs, confrontés à des pertes durables, parvenaient à un consensus sur le maintien des niveaux de prix, le marché est entré dans une nouvelle trajectoire ascendante. Le plus bas trimestriel s'est produit fin septembre, le prix moyen du MSG à mailles 40/50/60 étant tombé à 6 408,3 yuans/tonne. Au 30 septembre, le prix moyen était remonté à 6 441,7 yuans/tonne, soit une augmentation de 0,5 % par rapport au plus bas trimestriel, mais toujours 8,5 % de moins que le niveau observé à la fin du deuxième trimestre. Selon les données de SCI99 (Zhuochuang Information), le prix moyen national du MSG en vrac à mailles 40/50/60 au troisième trimestre était de 6 640,5 yuans/tonne, en hausse de 17 yuans/tonne par rapport aux 6 623,5 yuans/tonne enregistrés au cours de la même période de l'année dernière. Dans l’ensemble, le marché du MSG est passé d’une phase de reprise à des niveaux de prix bas à une tendance à la hausse au cours du troisième trimestre.
Figure 1 : Comparaison des tendances des prix du glutamate monosodique (MSG) à mailles 40/50/60 en 2025 et 2026

Source des données : SCI99 (informations sur Zhuochuang)
Contraction de l’offre suivie d’une augmentation de la demande : la dynamique du marché entraîne des hausses de prix en septembre
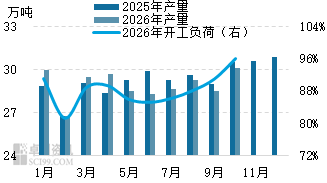
Au troisième trimestre, l'industrie du glutamate monosodique (MSG) avait une capacité de production de 3,76 millions de tonnes, avec un taux d'exploitation moyen de 88,2 %, ce qui correspond à une production totale de 864 000 tonnes. En juillet et août, les fabricants des principaux centres de production, tels que le Shandong et la Mongolie intérieure, ont subi des opérations de maintenance estivale de routine, ce qui a légèrement atténué la pression sur l'offre. Cependant, comme la demande n’avait pas encore augmenté, les acheteurs en aval ont limité leurs achats aux besoins essentiels et à la constitution provisoire de stocks, maintenant les prix dans un état de fluctuation. L'accélération des hausses de prix en septembre s'explique principalement par une libération concentrée de la demande, associée aux efforts coordonnés des principales entreprises pour soutenir les prix. Sur le marché intérieur, les principaux producteurs sont devenus de plus en plus optimistes, signalant des hausses de prix et introduisant des offres en quantités limitées à des prix inférieurs vers la fin du mois. Les marchés terminaux nécessitant un réapprovisionnement essentiel pendant les vacances de la fête de la mi-automne et de la fête nationale, les activités d'approvisionnement et de stockage en aval se sont considérablement intensifiées. Sur le front des exportations, les exportations chinoises de MSG de janvier à septembre ont totalisé 884 000 tonnes, soit une augmentation de 16,8 % sur un an, les exportations du troisième trimestre atteignant 317 000 tonnes, en hausse de 24 000 tonnes par rapport au deuxième trimestre. La Mongolie intérieure est restée la principale origine des exportations, représentant 543 000 tonnes, soit 61,4 % du volume total des exportations. Cette amélioration des exportations a coïncidé avec la haute saison des ventes intérieures. Selon les données de SCI99 (Zhuochuang Information), la consommation totale en aval de MSG au troisième trimestre a atteint 849 000 tonnes. La libération concentrée de la demande en septembre a temporairement apaisé la tension entre l'offre et la demande, accélérant la tendance à la hausse des prix. En ce qui concerne les coûts, les fluctuations des prix des matières premières ont permis de maintenir un plancher pour les coûts de production ; Comme ces coûts n’ont pas exercé de pression significative à la baisse sur les prix du MSG, les fabricants ont pu mettre en œuvre avec succès leurs stratégies de soutien des prix.
Figure 2: Statistics on Operating Rates and Monthly Production in the Monosodium Glutamate (MSG) Industry (2025–2026)
Source des données : SCI99 (informations sur Zhuochuang)
Figure 3 : Tendances des ventes intérieures et des volumes d’exportation du marché du MSG, 2022-2026

Sources de données : SCI99, Administration générale des douanes de la République populaire de Chine
La lutte acharnée entre l'offre et la demande de glutamate monosodique (MSG) devrait s'intensifier au quatrième trimestre, les politiques coordonnées de soutien des prix des principaux producteurs restant une variable clé.
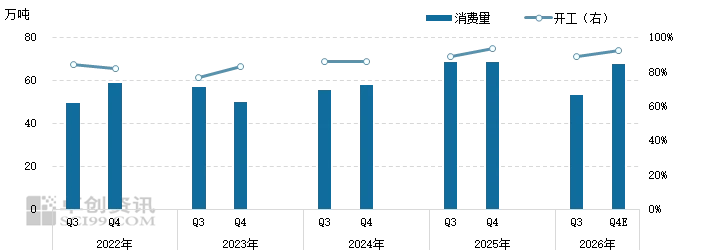
Le paysage offre-demande de MSG entre dans une nouvelle phase de dynamique de marché au quatrième trimestre. Du côté de l’offre, les lignes de production de la région du Shandong ont repris leurs activités normales en octobre et les principaux fabricants de MSG fonctionnent désormais à pleine capacité ou presque. Même si l'offre à l'échelle du secteur devrait continuer à augmenter, la concentration des commandes passées entre septembre et octobre a maintenu une logistique serrée, entraînant des expéditions plus lentes que d'habitude pour certains produits sous forme de cristaux. Du côté de la demande, la consommation intérieure des services de restauration reste résiliente ; Cependant, même s'il peut y avoir une augmentation périodique des réapprovisionnements à l'approche du Nouvel An et de la Fête du Printemps, la hausse des prix s'est heurtée à une certaine résistance de la part des acheteurs en aval, qui donnent actuellement la priorité à la digestion des stocks existants - une tendance qui pourrait tempérer la croissance des ventes intérieures. En ce qui concerne les exportations, la demande étrangère continue de croître régulièrement, le volume des exportations au quatrième trimestre devant atteindre 285 000 tonnes, soit une augmentation de 18 000 tonnes sur un an. Sur le plan des coûts, les prix du maïs ont montré une tendance de faiblesse initiale suivie d'un rebond, tandis que les coûts du charbon et des matériaux auxiliaires restent élevés. Dans l’ensemble, les coûts de production devraient fluctuer dans une certaine fourchette, exerçant une influence neutre sur les prix du MSG ; En particulier, le soutien des prix basé sur les coûts pourrait être légèrement plus fort qu'il ne l'était au troisième trimestre, sans exercer de pression significative à la baisse.
Figure 4 Statistiques sur les taux d’exploitation et la consommation de glutamate monosodique (MSG) (2022-2026)
Source des données : SCI99 (informations sur Zhuochuang)
Dans l’ensemble, le marché du glutamate monosodique (MSG) au quatrième trimestre est confronté à un paysage fondamental caractérisé par une reprise régulière de l’offre, une résilience persistante de la demande et un soutien neutre des coûts. Tout au long des mois d'octobre et de novembre, les prix devraient rester fermement soutenus par le réapprovisionnement après les fêtes et par la tendance des producteurs à maintenir des niveaux de prix plus élevés, avec des gains potentiels supplémentaires d'environ 200 yuans la tonne. En décembre, alors que la demande de stockage de fin d'année apparaîtra, une augmentation constante de l'offre intensifiera la lutte acharnée entre l'offre et la demande ; par conséquent, la dynamique haussière des prix se heurtera à une plus grande résistance, et une attention particulière devra être accordée aux stratégies de prix des principaux fabricants ainsi qu’à la mise en service de nouvelles capacités de production. En résumé, les prix du MSG au quatrième trimestre devraient augmenter dans un premier temps avant de passer à une oscillation limitée. Le prix moyen pour le trimestre devrait être supérieur à celui du troisième trimestre, même si la volatilité des prix devrait se réduire, limitée par une base solide de demande essentielle et par les fluctuations des coûts de production.